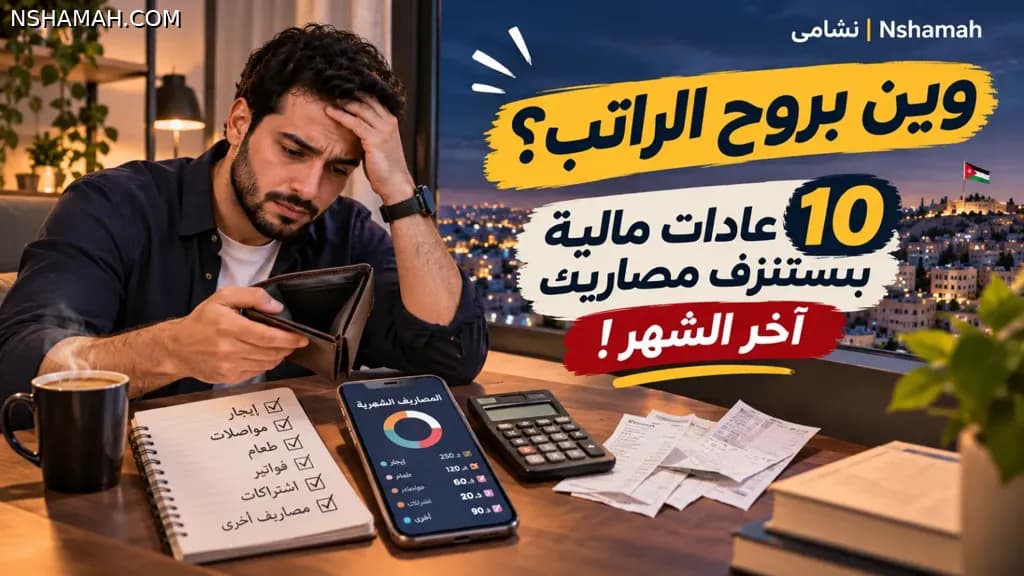
وين بروح الراتب؟ سؤال بنسأله آخر كل شهر، خصوصًا لما الراتب ينزل وبنحس إنه اختفى بين الإيجار والمواصلات والطلبات والفواتير. بتكون ناوي توفر، وفجأة بتكتشف إنه ضايل أسبوع على الراتب الجاي وحسابك شبه فاضي. المشكلة مش دائمًا إنك «بتصرف بدون حساب»؛ أحيانًا الدخل أصلًا ما بكفي الاحتياجات، وأحيانًا في عادات صغيرة بتراكم المصاريف بدون ما ننتبه.
في هذا الدليل من نشامى بنحكي عن 10 عادات مالية بتخليك مفلس آخر الشهر، مع أمثلة توضيحية بالدينار الأردني وخطة بسيطة لتنظيم الراتب بدون حرمان أو لوم. الأرقام أمثلة حسابية افتراضية وليست متوسطات رسمية للأسعار أو الرواتب في الأردن.
قبل ما تلوم حالك: هل المشكلة بالمصاريف ولا بالدخل؟
إذا راتبك الصافي 450 دينارًا ومصاريف السكن والمواصلات والالتزامات الأساسية 430 دينارًا، فمش منطقي حدا يحكيلك «بس اقطع القهوة وبتصير غني». هون المشكلة بنيوية: هامش الحركة 20 دينارًا فقط. في المقابل، إذا مصاريفك الأساسية 350 دينارًا وراتبك 700، ممكن تكتشف مجالًا لإعادة توزيع جزء من المصروف. دائرة الإحصاءات العامة الأردنية تنشر بيانات مسوح نفقات ودخل الأسر التي تساعد على فهم اختلاف أنماط الإنفاق بين الأسر، لكنها لا تحدد ميزانية مناسبة لكل شخص.
ينصح مكتب الحماية المالية للمستهلك الأمريكي (CFPB) بمراجعة المصروفات الفعلية لعدة أشهر، وعدم نسيان النفقات غير الشهرية، مثل صيانة السيارة والرسوم الموسمية والمناسبات. قبل أي خطة توفير، اعرف الرقم الحقيقي اللي بصلك بعد الاقتطاعات؛ ممكن تستفيد من دليل حاسبة الراتب الأردني على نشامى.
10 عادات مالية بتستنزف راتبك آخر الشهر
1. قهوة ومشتريات صغيرة كل يوم بدون حساب
القهوة مش عدوك، لكن تكرار أي مصروف بدون ما تنتبه إله ممكن يصنع فرقًا. إذا بتصرف دينارين على قهوة أو سناك خلال 22 يوم دوام، المجموع 44 دينارًا بالشهر، أي 528 دينارًا خلال 12 شهرًا لو استمر المعدل. الحل مش بالضرورة توقفها؛ جرّب تقلل عدد المرات أو تخصص إلها سقفًا واضحًا.
2. طلبات التوصيل المتكررة
بتكون تعبان من الشغل، فبتطلب أكل بدل ما تطبخ. لو عندك 8 طلبات بالشهر، وكلفة كل طلب 7 دنانير، فالمجموع 56 دينارًا. وإذا استبدلت نصفها بوجبات منزلية تكلف 3 دنانير للوجبة، ممكن توفر تقريبًا 16 دينارًا شهريًا في هذا المثال. الفكرة تقارن التكلفة الحقيقية، بما فيها الوقت والمواد، لا تفترض أن كل طبخة منزلية أرخص في كل حالة.
3. الاشتراكات اللي نسيت إنك مشترك فيها
تطبيق مشاهدة بـ6 دنانير، ومساحة تخزين بـ3، وتطبيق آخر بـ5: المجموع 14 دينارًا شهريًا، أو 168 دينارًا بالسنة. افتح كشف البطاقة ودوّن كل دفعة متكررة، وألغِ الخدمات اللي ما بتستخدمها فعلًا. راجع شروط الإلغاء قبل الموعد القادم لتجنب التجديد غير المقصود.
4. الشراء وقت الزعل أو الملل
مش كل عملية شراء مشكلة، لكن لما يصير التسوق طريقة تلقائية لتحسين المزاج، ممكن تتراكم الأشياء غير الضرورية. جرّب قاعدة انتظار 24 ساعة قبل شراء منتج غير أساسي، واحفظه بقائمة رغبات بدل الدفع فورًا. إذا ظل مهمًا ومناسبًا للميزانية، قرر بعدها.
5. عروض «اشترِ أكثر لتوفّر أكثر»
عرض «قطعتين بسعر خاص» مش توفير إذا كنت محتاج قطعة واحدة. قارن السعر لكل وحدة، وتأكد إنك رح تستخدم الكمية قبل انتهاء صلاحيتها. وفّر على الشيء اللي كنت أصلًا ناوي تشتريه، مش على مشتريات جديدة خلقها الإعلان.
6. تجاهل مصاريف السيارة والمواصلات
البنزين أو أجرة المواصلات مش التكلفة الوحيدة. في صيانة، ترخيص، تأمين، مواقف، ومشاوير مفاجئة. لو خصصت 25 دينارًا شهريًا لمصاريف سيارة موسمية، بتجمع 300 دينار بالسنة، مع التنبيه أن هذا مجرد مثال وليس تقديرًا كافيًا لكل سيارة. الهدف توزيع المصروف المتوقع على أشهر السنة بدل ما يفاجئك دفعة واحدة.
7. الأقساط الصغيرة اللي صارت كبيرة
قسط 35 دينارًا، وآخر 45، وثالث 20: صار عليك 100 دينار شهريًا قبل الإيجار والأكل. قبل أي تقسيط جديد، اجمع كل الالتزامات الحالية واحسب أثرها على الراتب الصافي، واقرأ تكلفة التمويل والرسوم وشروط التأخير. لا تتعامل مع قيمة القسط وحدها على أنها السعر الحقيقي للشراء.
8. الصرف بدون سقف أسبوعي
إذا تركت المصاريف المتغيرة «على البركة»، ممكن تصرف معظم الميزانية أول أسبوعين. جرّب تقسيم المبلغ المتاح للمصاريف المرنة على أربعة أسابيع، مع احتياطي للأيام الزائدة أو الطوارئ. راجع السقف كل أسبوع بدل انتظار كشف الحساب آخر الشهر.
9. تجاهل المصاريف السنوية والمناسبات
عيد، مناسبة عائلية، ملابس مدرسة، صيانة، رسوم، هدايا... هاي مصاريف مش مفاجئة بالكامل، بس أحيانًا بننساها. إذا بتتوقع 240 دينارًا سنويًا لمناسبات محددة، خصص 20 دينارًا بالشهر في ظرف أو حساب منفصل. الرقم مثال تعليمي، مش معيار للإنفاق الاجتماعي.
10. انتظار «إذا ضل إشي» عشان توفّر
إذا الادخار آخر بند، غالبًا ما بيضل إشي. جرّب مبلغًا صغيرًا وثابتًا بعد نزول الراتب، حتى لو 5 أو 10 دنانير، بشرط ألا يعرّضك لنقص في الأساسيات أو رسوم سحب على المكشوف. ينصح CFPB بالادخار المنتظم وتكوين احتياطي للطوارئ، ويمكن استخدام تحويل تلقائي إذا كان مناسبًا للتدفق النقدي.
مثال عملي: راتب 600 دينار أردني — وين بروح؟
هذا مثال افتراضي لشخص واحد، وليس ميزانية نموذجية لكل أردني. يختلف الواقع حسب المدينة والسكن والأسرة والالتزامات.
| البند | المبلغ (دينار) |
|---|---|
| السكن والمرافق | 210 |
| مواصلات | 75 |
| مواد غذائية أساسية | 100 |
| هاتف وإنترنت | 20 |
| التزامات عائلية أو أقساط | 65 |
| طلبات وقهوة وترفيه | 70 |
| مصاريف متنوعة | 40 |
| الإجمالي | 580 |
| المتبقي | 20 |
بهذا المثال، إذا خفّض الشخص مصاريف الطلبات والترفيه من 70 إلى 45 دينارًا دون المساس بالاحتياجات الأساسية، يرتفع المتبقي من 20 إلى 45 دينارًا. لكن لو كانت تكلفة السكن أو الالتزامات أعلى من المثال، فقد لا يكفي خفض المصاريف الاختيارية وحده.
كيف تقسّم راتبك؟ قاعدة 50/30/20 مش قانون
من أشهر أدوات التوعية المالية تقسيم الدخل الصافي إلى 50% للاحتياجات، و30% للرغبات، و20% للادخار والأهداف. يشرح دليل تعليمي من CFPB هذه القاعدة ويؤكد أنها مجرد إطار يمكن تعديله بحسب الظروف. في الأردن، قد تستهلك الإيجارات والمواصلات والالتزامات العائلية أكثر من نصف الدخل، لذلك مش مطلوب منك تلتزم بالنسبة حرفيًا.
الأهم تبدأ من الراتب الصافي وتفصل بين الأساسيات، والالتزامات، والمصاريف المرنة، والادخار الممكن. إذا ما في فائض، حدد المشكلة بوضوح: هل تحتاج تفاوضًا على فاتورة، إعادة جدولة التزام، مساعدة متاحة، أم خطة لزيادة الدخل؟ تجنب الاستدانة فقط لتبدو ميزانيتك مثالية على الورق.
خطة 30 يومًا لتنظيم الراتب بدون حرمان
- الأسبوع الأول — اكتشف: سجّل كل مصروف، حتى لو نصف دينار، وراجع كشف البنك أو المحفظة.
- الأسبوع الثاني — صنّف: افصل الضروري عن الاختياري وعن المصاريف السنوية، ودوّن تواريخ الفواتير.
- الأسبوع الثالث — عدّل: اختار بندين فقط يمكن تخفيفهما من غير ما تضغط على احتياجاتك.
- الأسبوع الرابع — قيّم: قارن الميزانية بالواقع، وعدّل السقف للشهر المقبل، وحدد مبلغًا واقعيًا للطوارئ إن أمكن.
هذا النهج يتفق مع توصية Consumer.gov بكتابة الدخل والمصاريف، ثم مراجعة ما صُرف فعلًا نهاية الشهر لتحديث الخطة.
تحدي نشامى: كم بتقدر توفّر خلال 7 أيام؟
اختر تجربة واحدة بدل تغيير كل حياتك مرة واحدة: قلّل طلبَي توصيل، أو راجع الاشتراكات، أو حدد ميزانية للقهوة، أو حضّر وجبتين من البيت. سجّل الفرق الفعلي بين ما كنت ستدفعه وما دفعته؛ لا تحسب كل مبلغ لم تنفقه على أنه توفير إذا استبدلته بمصروف آخر.
إذا كانت ميزانيتك أصلًا مشدودة وما عندك بند اختياري قابل للتقليل، لا تضغط على نفسك. ممكن يكون الهدف هذا الأسبوع فقط معرفة أين يذهب المال، أو البحث عن خيار أقل تكلفة لخدمة أساسية، أو مراجعة التزاماتك المالية.
أسئلة شائعة عن تنظيم الراتب والمصاريف
كيف أعرف وين بروح راتبي؟
راجع كشوف حسابك أو سجّل المصاريف لمدة شهر، ثم صنّفها إلى سكن، طعام، مواصلات، أقساط، ترفيه، ومصاريف موسمية. لا تنسَ المدفوعات النقدية.
كيف أوفّر من راتب 400 أو 500 دينار؟
ابدأ بحساب الأساسيات أولًا. إذا بقي فائض، خصص جزءًا صغيرًا وواقعيًا منه للطوارئ. وإذا ما بقي فائض، لا تتجاهل الواقع: خفض بعض المصاريف قد يساعد، لكن زيادة الدخل أو تخفيف التزامات كبيرة قد تكون أهم.
هل لازم أوقف القهوة والطلعات نهائيًا؟
لا. المطلوب اختيار أولوياتك ووضع سقف مناسب، وليس إلغاء كل الأشياء اللي بتستمتع فيها. الاستمرارية أهم من خطة قاسية ما بتكمل أسبوعًا.
هل قاعدة 50/30/20 مناسبة لكل الناس؟
لا، هي نقطة انطلاق وليست قاعدة ملزمة. عدّل النسب بحسب دخلك الفعلي وتكاليف المعيشة والالتزامات الأساسية.
شو أعمل إذا الأقساط أكبر من قدرتي؟
اجمع كل الالتزامات ومواعيدها وتكلفتها، وتواصل مبكرًا مع الجهات الدائنة لمناقشة الخيارات المتاحة قبل التأخر، واستعن بجهة استشارية مالية موثوقة عند الحاجة. لا تتخذ قرضًا جديدًا دون فهم التكلفة والمخاطر.
الخلاصة: مش كل مشكلة راتب سببها القهوة
سؤال «وين بروح الراتب؟» جوابه أحيانًا في المصاريف الصغيرة، وأحيانًا في ارتفاع تكاليف المعيشة والالتزامات الثابتة. ابدأ بالوضوح بدل جلد الذات: احسب دخلك الصافي، اعرف مصاريفك، حدد أولوياتك، وغيّر عادة واحدة قابلة للاستمرار. وشاركنا: أي بند بتحس إنه بياخذ أكبر جزء من راتبك بالأردن؟
المصادر والمراجع الموثوقة
- البنك المركزي الأردني — نشر الثقافة المالية والمصرفية: أهمية إدارة المدخرات والقرارات المالية الواعية.
- البنك المركزي الأردني — تقرير الصحة المالية للمواطن الأردني 2022: أولويات الإنفاق، الادخار، والاستعداد للطوارئ.
- دائرة الإحصاءات العامة الأردنية — مسوح نفقات ودخل الأسرة: بيانات لفهم الإنفاق والدخل في الأردن.
- CFPB — تقييم الإنفاق الفعلي: مراجعة كشوف الحساب والمصاريف غير المنتظمة.
- CFPB — بناء صندوق للطوارئ: الادخار التدريجي وإدارة التدفق النقدي.
- CFPB — دليل قاعدة 50/30/20: إطار تعليمي مرن لا يناسب الجميع بالضرورة.
- Consumer.gov — كيفية إعداد ميزانية: خطوات تسجيل الدخل والمصاريف ومراجعتها.
آخر تحديث: 11 نوفمبر 2026. الأرقام في الأمثلة افتراضية للتوضيح وليست أسعارًا رسمية أو نصيحة مالية شخصية. لا يشكل المقال توصية لمنتج مالي أو اقتراض أو استثمار.