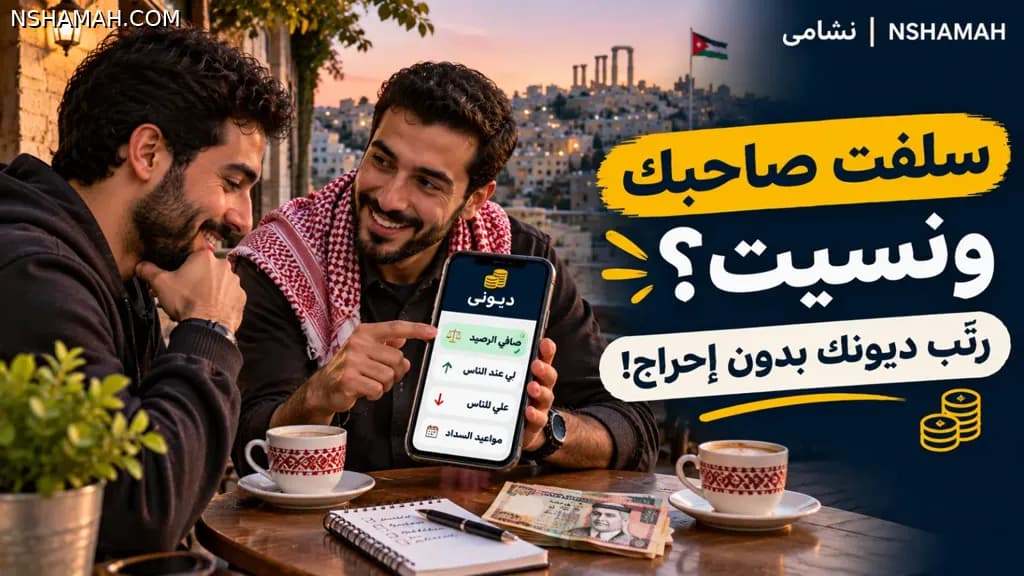
سلفت صاحبك ونسيت؟ كيف ترتّب ديونك بدون إحراج! — بتكون قاعد مع صاحبك بالقهوة، بيحكيلك: «معك عشرين دينار لبكرا؟». بتعطيه إياهم من قلبك، وبتمشي الأيام. بعد أسبوعين بتفتح محفظتك وبتحاول تتذكر: رجّعهم؟ ولا أنا اللي كنت مديون إله من المرة الماضية؟ والأسوأ إنك مش حاب تسأله، مش لأن المبلغ مش مهم، لكن لأنك خايف السؤال يطلع كأنه اتهام. هون بالضبط بتبدأ قصة الديون الصغيرة اللي بتكبر براسنا أكثر من قيمتها. مش كل خلاف مالي سببه سوء نية؛ أحيانًا السبب ببساطة إن الاتفاق ما كان واضحًا من البداية، والذاكرة مش دفتر حسابات.
ليش المصاري بين الصحاب موضوع حساس؟
بالأردن، كلمة «تكرم» إلها وزنها، والمساعدة وقت الحاجة جزء من علاقات كثير ناس. بس الكرم ما لازم يعني الغموض. لما تسلف قريبك أو صاحبك، أنت بتعمل تصرفًا فيه ثقة، وهو غالبًا بقدّر المساعدة. المشكلة بتبدأ لما كل طرف يفهم الاتفاق بطريقة مختلفة: واحد شايفها سلفة لآخر الشهر، والثاني مفكرها مفتوحة لحد ما تتيسر. وواحد بعتبر المبلغ هدية بسيطة، والثاني مستنيه يرجع. إذا ما حكى الطرفان بصراحة، ممكن يصير في زعل من غير ما حدا يقصد. واللي بده حقه ممكن يحس بالحرج، واللي عليه المبلغ ممكن يحس بالخجل أو الضغط. عشان هيك توضيح التفاصيل مش قلة ذوق؛ هو طريقة نحافظ فيها على المودة.
العلم شو بحكي عن الديون والعلاقات؟
مكتب الحماية المالية للمستهلك في الولايات المتحدة CFPB بنصح الناس اللي بتقرض أو بتستلف من الأهل والأصحاب إنها تحكي مسبقًا عن قيمة المبلغ، وطبيعة الاتفاق، وطريقة السداد، وموعده، وشو بصير لو تغيرت الظروف. الفكرة مش إنك تحوّل جلسة القهوة إلى اجتماع محاسبة، لكن تمنع سوء الفهم قبل ما يصير. وفي دراسة نوعية نُشرت بمجلة Journal of Marriage and Family، وصف مشاركون كيف إن الاقتراض من المقربين ممكن يساعدهم وقت الأزمات، لكنه كمان بيخلّيهم يقلقوا على صورتهم وعلاقاتهم. هذه نتائج من عينة بحثية محددة، مش إحصائية عن كل الأردنيين. اقرأ إرشادات CFPB، والدراسة الاجتماعية.
ليش بننسى مين إله ومين عليه؟
تخيّل إنك خلال شهر واحد دفعت عن زميلك غداء، وسلفت أخوك مبلغًا للسيارة، واستدنت من صديقك عشان مصروف طارئ، ورجعت جزءًا من مبلغ قديم. كل عملية لحالها بسيطة. لكن لما تتداخل الأسماء والمبالغ والدفعات الجزئية، بصير صعب تعتمد على الذاكرة. ومحادثات واتساب بتساعد أحيانًا، لكنها بتضيع بين مئات الرسائل، وممكن يكون الاتفاق شفهيًا أصلًا. وفي فرق بين «أنا متذكر إنه عليه خمسين» و«عندي سجل بتاريخ العملية، والمبلغ الأصلي، والدفعات، والباقي». الأول قابل للالتباس، والثاني أسهل للمراجعة والتفاهم. التوثيق الجيد مش ضمان لاسترداد المبلغ، لكنه بقلل مساحة الخلاف على الأرقام.
قبل ما تسلف: أربع أسئلة بتوفر عليك وجع راس
أول سؤال: هل المبلغ اللي ناوي تسلفه رح يضغط على مصاريفك الأساسية؟ إذا الجواب نعم، من حقك تعتذر أو تساعد بمبلغ أقل. ثاني سؤال: هل الطرف الثاني فاهم إنها سلفة لازم ترجع، ولا مساعدة بدون مقابل؟ ثالث سؤال: متى وكيف رح يرجع المبلغ؟ وإذا في دفعات، كم قيمة كل دفعة؟ رابع سؤال: شو الخطة إذا تأخر السداد؟ ممكن تتفقوا على إعادة جدولة محترمة بدل المفاجآت. هاي الأسئلة ما بتلغي الثقة؛ بتخليها مبنية على توقعات واضحة. وما في داعي توعد بمبلغ أكبر من قدرتك بس لأنك مستحي تقول لا.
شو هي خدمة ديوني على نشامى؟
ديوني من نشامى هي مساحة لتنظيم حساباتك مع الناس في مكان واحد: شو إلك، وشو عليك، ومين الأشخاص المرتبطين بهاي الحسابات، وكيف تبدو المواعيد والإحصائيات. بدل ما تظل تجمع الأرقام من الذاكرة والدفاتر والمحادثات، بتقدر تستخدم واجهة واضحة لمتابعة سجلاتك الشخصية. الخدمة، بحسب الواجهة المعروضة، بتعرض صافي الرصيد، والمبالغ اللي إلك عند الناس، والمبالغ اللي عليك للناس، والديون المتأخرة، بالإضافة إلى قوائم الأشخاص والديون والمواعيد القادمة وبعض إحصائيات التحصيل والدفع. وهي أداة تنظيم وتسجيل، وليست جهة إقراض أو تحصيل قانوني، ولا يعني إدخال مبلغ فيها إن الطرف الآخر أقر بالدين.
صافي الرصيد: الرقم اللي بخليك تشوف الصورة كاملة
أحيانًا بتكون حافظ إن إلك مبالغ عند أكثر من شخص، وبتنسى إن عليك مبالغ ثانية. هون بيفيدك ملخص صافي الرصيد: بدل ما تركز على جهة واحدة، بتشوف الفارق بين مجموع ما لك ومجموع ما عليك، وفق السجلات اللي أدخلتها. مثلًا، إذا إلك عند الناس مئة دينار وعليك سبعون، فالصافي الحسابي ثلاثون دينارًا لصالحك. وإذا العكس، بتعرف إن التزاماتك أكبر من مستحقاتك. لكن انتبه: صافي الرصيد مش هو نفسه الكاش الموجود بجيبك أو بحسابك البنكي؛ الدين اللي إلك ممكن يتأخر أو ما يتحصل، واللي عليك إله موعد لازم تحترمه. عشان هيك شوف الرقم كأداة للفهم، مش كرصيد نقدي مضمون.
لي عند الناس وعلي للناس: فرق بسيط بس مهم
واجهة ديوني بتفصل بين لي عند الناس وعلي للناس. هذا الفصل بيساعدك ما تخلط بين حقك والتزامك. لما تسجل إنك سلفت شخصًا مبلغًا، بتتابعه ضمن المستحقات إلك. ولما تستلف أنت، بتشوفه ضمن المبالغ اللي عليك. وجود الاتجاهين في مكان واحد مهم لأن التنظيم المالي مش بس إنك تتذكر مين مديون إلك؛ كمان إنك تحافظ على حقوق الآخرين وتسدّد بالوقت المتفق عليه. كثير ناس بتفكر بتطبيقات الديون كأداة للمطالبة، لكن استخدامها المسؤول يبدأ كمان من الاعتراف بالالتزامات اللي عليك أنت.
الأشخاص والديون: بدل ما تتوه بين الأسماء
من الأشياء العملية بالواجهة وجود قسم للأشخاص وقسم للديون، مع إمكانية البحث بالاسم أو الرقم. الفكرة إنك تراجع حسابات كل شخص لحالها بدل ما تخلط عمليات مختلفة. إذا صار بينك وبين صاحبك أكثر من مبلغ على مدار أشهر، وجود سجل مرتب بيساعدك تتناقشوا عن عملية محددة بدل جملة عامة مثل «إنت عليك إلي مصاري». من الأفضل تستخدم وصفًا مختصرًا وواضحًا لكل عملية، وتراجع المبلغ والتاريخ قبل الحفظ. وإذا في أي خلاف حول عملية قديمة، لا تعتبر مجرد ظهورها في حسابك دليلًا نهائيًا؛ راجعوا الاتفاق أو إثبات الدفع مع بعض.
مواعيد السداد: الاحترام يبدأ من الاتفاق
أكثر موقف بيوتر العلاقة مش دائمًا التأخير نفسه، بل إن الطرف الثاني ما يعرف شو اللي صار. تحديد موعد سداد متفق عليه بيساعد الطرفين يرتبوا التزاماتهم. وخدمة ديوني بتعرض قسمًا للمواعيد القادمة والديون المتأخرة بحسب البيانات المسجلة. هاي نظرة مفيدة لما يكون عندك أكثر من التزام. وإذا تغيرت ظروفك، الأفضل تحكي قبل الموعد وتطلب تعديلًا واضحًا بدل ما تختفي. وإذا كنت أنت الدائن، تذكير هادئ قبل الموعد أو بعده غالبًا أفضل من تراكم العتب. الواجهة تعرض معلومات المواعيد، لكن لا نفترض وجود إشعارات تلقائية أو رسائل للطرف الآخر ما لم تكن هذه الميزة متاحة ومؤكدة.
إحصائيات التحصيل والدفع: مش بس أرقام للزينة
وجود إحصائيات مثل ما حصّلته وما دفعته خلال فترة معينة، ونسبة التحصيل ومتوسط مدة السداد، ممكن يساعدك تفهم نمط تعاملاتك. هل بتسلف مبالغ أكثر مما تقدر تنتظر؟ هل في ديون صغيرة قديمة لازم تراجعها؟ هل عليك التزامات متقاربة بنفس الأسبوع؟ ما في داعي تحول صداقاتك إلى جداول أداء، لكن لما يكون عندك تعاملات مالية متكررة، النظرة الشهرية بتكشف أمور ما بتبين من عملية واحدة. وضروري تتذكر إن جودة الإحصائيات مرتبطة بدقة التسجيل وتحديث السداد؛ إذا ما سجلت دفعة رجعت، الأرقام رح تظل ناقصة.
كيف تستخدم ديوني بطريقة عملية من أول يوم؟
ابدأ من صفحة ديوني على نشامى. راجع أولًا الملخص الظاهر أمامك حتى تفهم الأقسام: صافي الرصيد، اللي إلك، اللي عليك، والمتأخر. بعدها نظّم قائمة الأشخاص والعمليات المتاحة في حسابك، وسجل المعلومات المتفق عليها بدقة باستخدام خيارات الواجهة. لكل دين، احتفظ بقيمة المبلغ، واتجاهه، وموعد السداد إن وجد، وأي تفاصيل تساعدك تميّزه عن غيره. بعد كل دفعة أو تسوية، حدّث السجل وفق الوظائف المتاحة، ثم راجع الإجماليات. وإذا عندك عمليات قديمة مش متأكد منها، الأفضل تتحقق منها مع الطرف الثاني قبل اعتمادها. هاي خطوات تنظيمية عامة، وقد تختلف أسماء أزرار الإدخال بحسب تحديثات الخدمة.
مثال واقعي من الحياة اليومية: ثلاثة أصحاب وحساب واحد واضح
خلينا نتخيل سامر، موظف بعمان، سلف زميله ثلاثين دينارًا يوم الأحد، واستدان من ابن عمه خمسين دينارًا لآخر الشهر، ودفع عن صديقه ثمانية دنانير في مطعم. لو ترك كل إشي بذاكرته، ممكن بعد أسبوعين ينسى إذا مبلغ المطعم كان عزومة ولا سلفة. لكن لو اتفقوا بوضوح من البداية وسجل العمليات، رح يقدر يراجع إن إله ثمانية وثلاثين دينارًا، وعليه خمسون، فيكون صافي الحساب النظري اثني عشر دينارًا عليه. الأهم من الرقم إنه كل عملية مرتبطة بشخص ومعنى وموعد واضح. هذا مثال افتراضي للتوضيح، مش بيانات أشخاص حقيقيين ولا شاشة من حساب مستخدم.
كيف تطالب صاحبك بالمبلغ بدون ما تحرجه؟
أول قاعدة: لا تبدأ باتهام. بدل «إنت ناسي حقي؟» جرب «يعطيك العافية، بس حبيت أراجع معك موضوع السلفة اللي اتفقنا ترجع آخر الشهر، مناسب نحدد موعد؟». ثاني قاعدة: احكي عن الاتفاق والمبلغ، مش عن شخصية الشخص أو أخلاقه. ثالث قاعدة: خلي التواصل خاصًا ومحترمًا، ولا تنشر تفاصيل مالية عن الآخرين على السوشال ميديا. رابع قاعدة: اسمع إذا عنده ظرف حقيقي، وبنفس الوقت لا تلغي احتياجاتك أنت. ممكن تتفقوا على دفعات أو موعد جديد إذا كان مناسبًا للطرفين. خامس قاعدة: بعد أي دفعة، أكدوا شو انخصم وشو بقي، حتى ما ترجعوا لنفس النقاش بعد شهر.
رسائل جاهزة للتذكير بالسداد بلباقة
إذا الموعد قرب، ممكن تبعث: «يسعد صباحك، بس تذكير لطيف بموضوع المبلغ اللي اتفقنا عليه لنهاية الأسبوع. خبرني إذا الموعد مناسب إلك». وإذا الموعد مرّ: «أهلًا، حبيت أراجع معك السلفة القديمة حتى أرتب التزاماتي. متى بتقدر تسددها؟». وإذا كنت أنت المتأخر، الأفضل تكون المبادرة منك: «بعرف إني تأخرت عن الموعد اللي اتفقنا عليه، وبعتذر. بقدر أدفع جزء يوم الخميس والباقي بتاريخ كذا، إذا مناسب إلك». الرسالة الواضحة بتحترم الطرفين أكثر من التلميحات والعتب الصامت، لكنها ما تضمن الاستجابة دائمًا.
متى لازم تقول لا للسلفة؟
مش كل طلب مساعدة لازم توافق عليه. إذا المبلغ رح يأثر على إيجار البيت، أو قسطك، أو مصروف أسرتك، من حقك تعتذر. وإذا العلاقة أصلًا فيها خلافات مالية متكررة، ممكن تفضّل عدم الدخول في التزام جديد قبل تسوية القديم. وإذا حاب تساعد، ممكن تختار مبلغًا أصغر تعتبره هدية من البداية بدل سلفة ما بتقدر تتحمل تأخرها. المهم تكون صريحًا مع نفسك ومع الطرف الآخر. وإياك تستدين من شخص ثالث فقط حتى تحافظ على صورة الكرم قدام الأول؛ هيك ممكن تتحول مشكلة بسيطة إلى سلسلة التزامات مرهقة.
الديون الصغيرة وتأثيرها على الميزانية الشهرية
في ناس بتستهين بالمبالغ الصغيرة: دينارين هون، خمسة هناك، وعشرة في مشوار. بس التكرار ممكن يصنع رقمًا مؤثرًا آخر الشهر. عشان هيك تنظيم الديون جزء من فهم حركة المصروف، مش بديل عن الميزانية. إذا بدك تتوسع في عادات الإنفاق اليومية، اقرأ مقال نشامى وين بروح الراتب؟ 10 عادات مالية بتخليك مفلس آخر الشهر!. المقال بيساعدك تفكر بالمصروف، بينما ديوني مخصص لتتبع حساباتك مع الأشخاص. الجمع بين نظرة على ميزانيتك ونظرة على الديون بيعطيك صورة أوضح، من غير ما تخلط بين المال المتوقع تحصيله والمال المتاح فعلًا.
خصوصية الحسابات: انتبه قبل ما تسجل معلومات غيرك
لأن حسابات الديون ممكن ترتبط بأسماء وأرقام هواتف ومعلومات مالية، تعامل معها بحذر. سجّل فقط البيانات الضرورية، ولا تشارك صور الشاشة اللي فيها أرقام أشخاص أو مبالغهم من غير إذنهم. إذا كنت بتستخدم جهازًا مشتركًا، تأكد من تسجيل الخروج وحماية حسابك بكلمة مرور قوية. وما تعتبر أن الخدمة بتعطي أي ضمان قانوني أو مصرفي لمجرد إنها بتعرض الأرقام. قبل تخزين معلومات حساسة، راجع سياسة الخصوصية وشروط الاستخدام المتاحة على المنصة. تنظيم الديون لازم يسهّل حياتك، مش يكشف خصوصية أصحابك أو أقاربك.
هل تسجيل الدين في التطبيق يعتبر إثباتًا قانونيًا؟
وجود سجل رقمي ممكن يساعدك تتذكر تفاصيل الاتفاق، لكنه لا يعني تلقائيًا أنه عقد ملزم أو دليل كافٍ أمام القضاء. قوة الإثبات تعتمد على طبيعة الاتفاق والأدلة والقانون والإجراءات المعمول بها. إذا المبلغ كبير أو العلاقة تجارية أو في خلاف فعلي، الأفضل توثيق الاتفاق بوسيلة مناسبة والحصول على مشورة قانونية أردنية عند الحاجة. ولا تعتمد على مقال عام بدل استشارة مختص. هدف خدمة ديوني كما يظهر من واجهتها هو تنظيم حساباتك ومتابعتها، وليس الفصل في النزاعات أو إصدار أحكام على الأشخاص.
ليش التنظيم ممكن يحافظ على الصحبة؟
دراسة منشورة في Journal of Consumer Psychology بحثت كيف ممكن تتأثر مشاعر المُقرض تجاه المُقترض بنوع المشتريات التي يصرف عليها المال، حتى بعد السداد، وناقشت اختلاف توقعات الطرفين حول حق التدخل. النتائج بتوضح إن المال بين الأصدقاء مش مجرد رقم، بل ممكن يرتبط بتصورات عن الثقة والحدود الشخصية. اقرأ الدراسة. وفي بحث آخر عن الاقتراض غير الرسمي، ارتبط الشعور بالخجل بتوتر العلاقات لدى العينة المدروسة؛ لكن الارتباط ما بيثبت سببًا مباشرًا ولا يسمح بالتعميم على كل الناس. اقرأ البحث. عشان هيك الوضوح والتواصل المحترم مهمان مثل دقة الأرقام تمامًا.
سبع عادات مالية بتخفف الإحراج بينك وبين الناس
أولًا، اتفق على طبيعة المبلغ: هدية ولا سلفة. ثانيًا، حدد المبلغ والعملة حتى ما يصير سوء فهم. ثالثًا، اكتب تاريخًا واضحًا للسداد أو طريقة متفقًا عليها للمراجعة. رابعًا، احتفظ بتفاصيل الدفعات الجزئية بدل الاعتماد على الذاكرة. خامسًا، راجع حساباتك دوريًا من غير هوس أو مراقبة للناس. سادسًا، إذا تأخرت أنت، بادر بالاعتذار والتواصل قبل ما ينطلب منك. سابعًا، لا تستخدم الدين وسيلة ضغط اجتماعي أو فضيحة. هاي العادات بسيطة، لكنها بتفرق بين اتفاق محترم وعلاقة فيها توقعات غير معلنة.
أسئلة شائعة عن خدمة ديوني وتنظيم الديون
شو هي ديوني من نشامى؟ خدمة لتنظيم المبالغ اللي إلك واللي عليك مع الأشخاص، مع ملخص للأرصدة وقوائم للديون ومواعيد وإحصائيات بحسب الواجهة المعروضة. هل ديوني بتقرضني مصاري؟ ما في معلومات بالواجهة المعروضة تدل إنها خدمة إقراض؛ هي أداة متابعة وتنظيم. هل لازم أسجل المبالغ الصغيرة؟ حسب احتياجك، لكن تسجيلها مفيد إذا بتتكرر أو بتسبب نسيانًا. هل التطبيق بيضمن يرجع حقي؟ لا، التسجيل ما بيضمن السداد. هل صافي الرصيد هو مصاري معي؟ لا، هو فرق حسابي بين المستحقات والالتزامات المسجلة. هل لازم أحكي لصاحبي إني سجلت السلفة؟ الأفضل تكون واضحًا معه بخصوص الاتفاق والتوثيق، وتحترم خصوصيته. شو أعمل إذا اختلفنا على مبلغ؟ راجعوا الرسائل والإيصالات والدفعات بهدوء، وإذا النزاع كبير استشيروا مختصًا.
الخلاصة: الصحبة غالية... والحساب الواضح بحميها
المشكلة مش إنك سلفت صاحبك عشرين دينارًا، ولا إنك استدنت من قريبك وقت الحاجة. المشكلة لما تظل المبالغ معلقة بين «يمكن» و«أظن» و«مش متذكر». الحساب الواضح ما بيلغي الكرم، بالعكس: بخليك تساعد وأنت فاهم قدرتك، وبتحافظ على حقك وحق غيرك بدون ما تتحول كل مطالبة إلى عتاب. وإذا بدك تجمع حساباتك في مكان واحد، جرّب خدمة ديوني على نشامى، وابدأ بالمبالغ اللي أنت متأكد منها. وخلي قاعدة بسيطة تمشي معك: «المحبة بين الناس كبيرة، والاتفاق الواضح بخليها أكبر». وإذا حاب تطور إدارتك المالية بشكل عام، شوف كمان حاسبة الراتب الأردني من نشامى حتى تربط التزاماتك بصورة أشمل عن دخلك.
مصادر موثوقة وملاحظات تحريرية
- CFPB — Tips for managing family lending and borrowing: إرشادات لتوضيح الاتفاقات بين الأهل والأصدقاء.
- Journal of Marriage and Family — Informal Borrowing Among Low-Income Debtors: دراسة نوعية عن الاقتراض والعلاقات.
- Acta Psychologica — Lend to a friend, lose a friend?: دراسة ارتباطية عن الخجل والشعور بالذنب في الاقتراض غير الرسمي.
- Journal of Consumer Psychology — Friendship fallout and bailout backlash: بحث تجريبي عن توقعات المُقرض والمُقترض.
- Social Forces — To Lend or Not to Lend to Friends and Kin: دراسة اجتماعية عن الحرج في الإقراض بين المعارف.
- نشامى — خدمة ديوني: الصفحة المقصودة لشرح وظائف الخدمة الظاهرة.
ملاحظة: الأمثلة والأسماء في هذا المقال افتراضية. لا تُعرض أي بيانات أو أرصدة حقيقية تخص مستخدمين. شرح المميزات يعتمد على الواجهة الموصوفة ولا يفترض وظائف غير مؤكدة مثل التحصيل التلقائي أو الإشعارات أو الإقرار القانوني.